当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
インプレッサの見積もりで『残クレなら月々1万円台』と聞いて、心が動いた方も多いですよね。
結論から言うと、残クレは月々の支払いが軽くなる代わりに、総支払額は普通のローンより増えやすい買い方です。数年で乗り換える人には合い、長く乗る人には割高になりやすいんです。
この記事では、スバル インプレッサの残クレを普通ローンと同じ条件で計算し、どんな人なら得になるかを数字で見ていきます。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
残クレ(残価設定ローン)はどういう仕組み?
残クレは、数年後の車の値段(残価)を先に決めて、その分を最後まで支払いを据え置くローンです。月々は「車両価格から残価を引いた分」を払っていきます。
- 月々が安いのは、残価の分を最後まで払っていないから
- 残価の部分にも金利がかかるので、総支払額は増えやすい
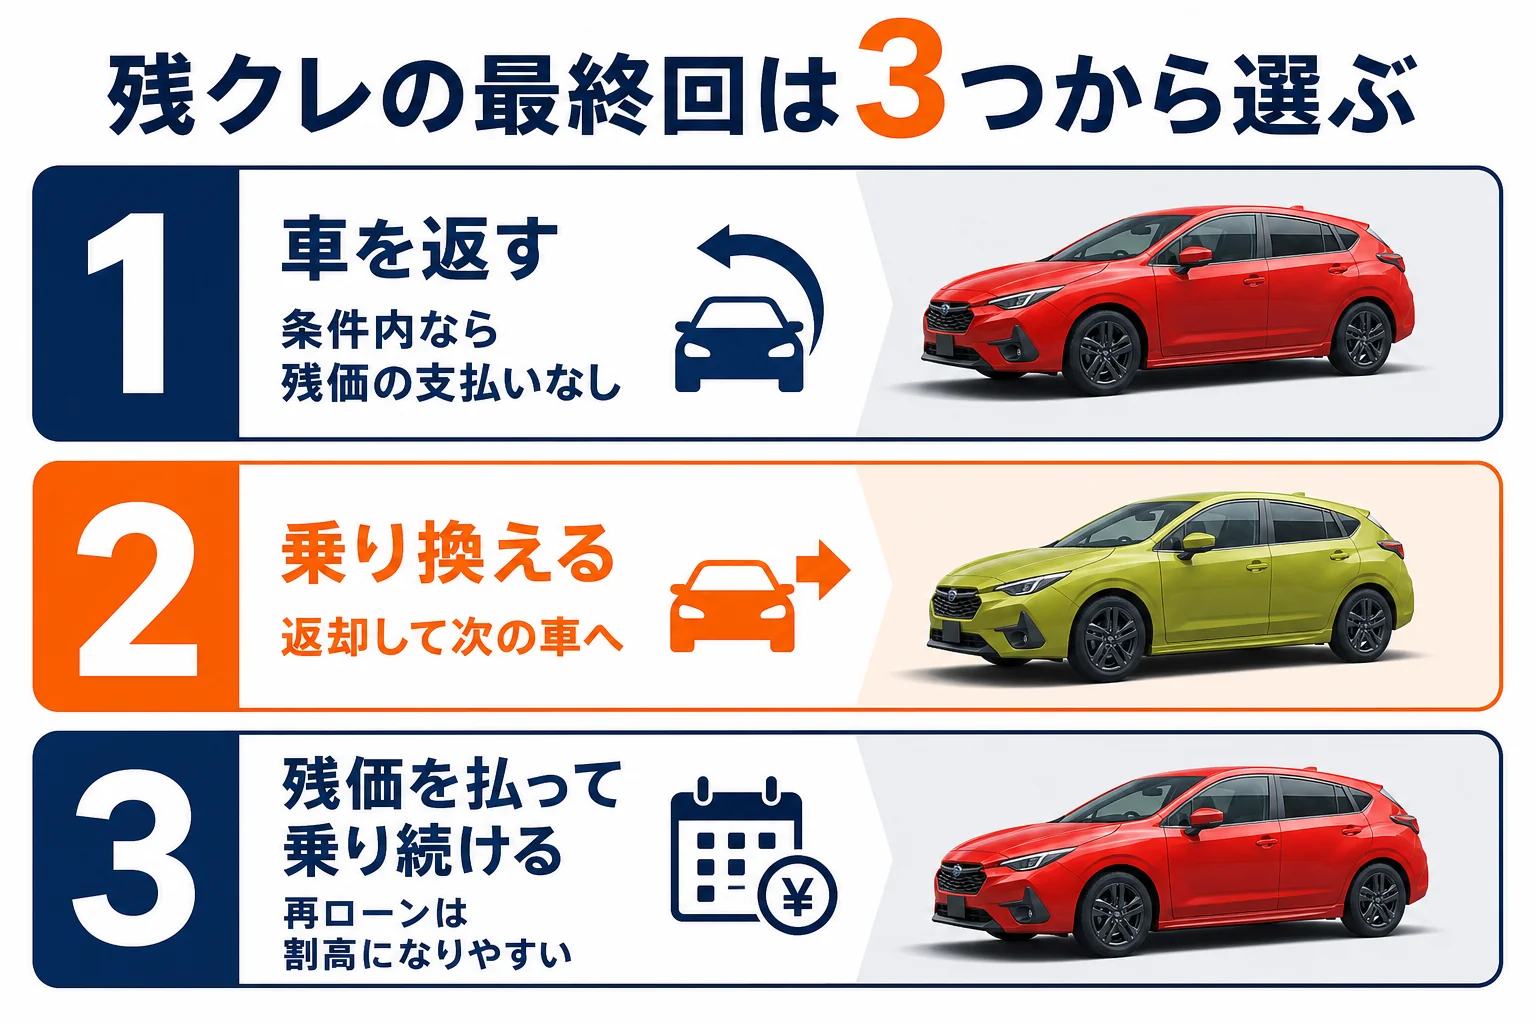
- 最終回は「返す」「乗り換える」「残りを払って乗り続ける」の3つから選ぶ
スバル公式サイトでは、インプレッサの月々の支払い例として、FWDで12,600円〜、AWDで13,800円〜が出ています。これは残価設定型のローンを使った例で、ボーナス払いや頭金などの条件が付いています。
『月1万2千円台なら買える』と感じる方もいるはずです。ただ、その数字だけで決めるのは少し早いんです。条件は販売店で確かめておきましょう。
| 項目 | 普通のローン | 残クレ |
|---|---|---|
| 月々の支払い | 車両価格全体を分割 | 残価を引いた分を分割 |
| 最終回 | 払い終われば自分の車 | 残価をどうするか選ぶ |
| 金利がかかる元金 | 借りた全額 | 残価の部分を含む全額 |
| 走行距離・傷の条件 | なし | 返す時に条件がある |
| 車検証の所有者 | ローン会社などが多い | ローン会社などが多い |
総支払額は普通ローンとどれだけ違う?
ここが一番知りたいところですよね。同じ条件で比べてみます。
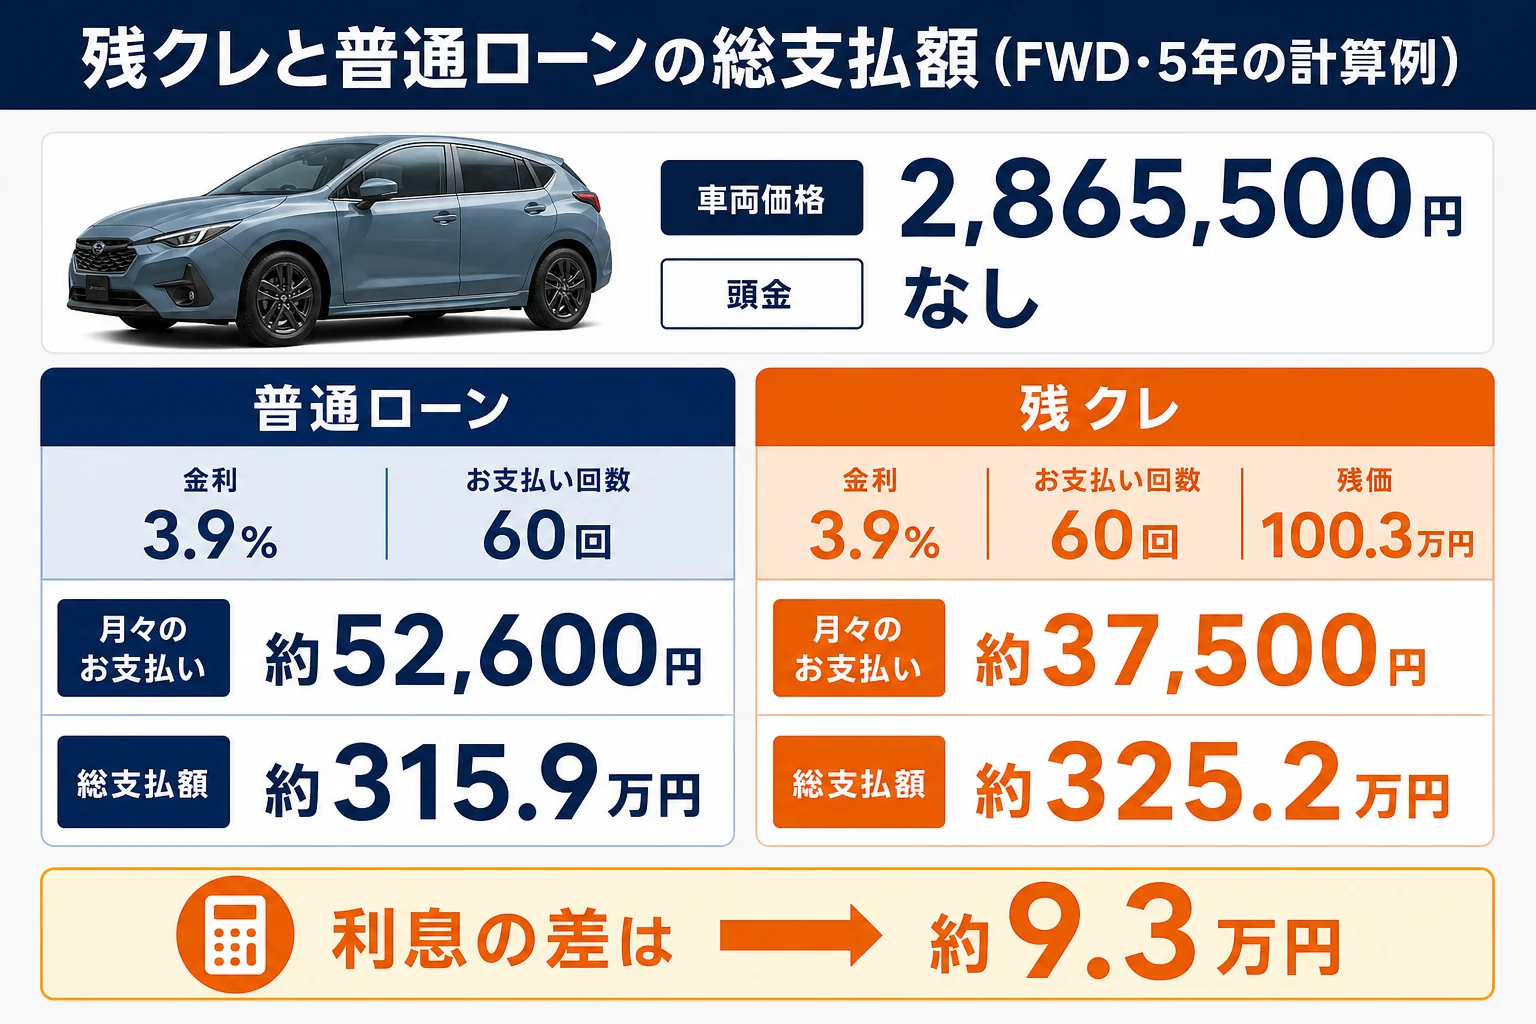
現行のSmart Edition(2026年9月改良後・メーカー希望小売価格・消費税10%込)は、FWDが2,865,500円、AWDが3,135,000円です。計算を分かりやすくするため、頭金なし・5年(60回)・ボーナス払いなし、車両価格だけを借りた場合で計算しています。
金利と残価は、説明のために仮に置いた数字です。実際の金利・残価率・据置額は、販売店と時期、契約の条件で変わります。諸費用やオプションも入っていません。
FWD(2,865,500円)の計算例
| 買い方(5年・60回) | 月々 | 5年間の支払い | 最終回 | 総支払額 | 利息の合計 |
|---|---|---|---|---|---|
| 普通ローン 金利3.9% | 約52,600円 | 約315.9万円 | なし | 約315.9万円 | 約29.3万円 |
| 残クレ 金利3.9%・残価35%(100.3万円) | 約37,500円 | 約224.9万円 | 100.3万円 | 約325.2万円 | 約38.6万円 |
| 残クレ 金利4.9%・残価35%(100.3万円) | 約39,200円 | 約234.9万円 | 100.3万円 | 約335.2万円 | 約48.7万円 |
同じ3.9%でも、残クレは利息が約9.3万円多くなります。月々は約1.5万円安く見えますが、最後に約100万円をどうするか決める必要があるんです。
AWD(3,135,000円)の計算例
| 買い方(5年・60回) | 月々 | 総支払額 | 利息の合計 |
|---|---|---|---|
| 普通ローン 金利3.9% | 約57,600円 | 約345.6万円 | 約32.1万円 |
| 残クレ 金利3.9%・残価35%(109.7万円) | 約41,000円 | 約355.7万円 | 約42.2万円 |
| 残クレ 金利3.9%・残価45%(141.1万円) | 約36,300円 | 約358.6万円 | 約45.1万円 |
残価を高く設定するほど月々は下がります。ただ、据え置く金額が大きい分だけ利息も増え、総支払額は上がっていきます。
『残価が高いほうがお得なんじゃないの?』と思いがちですが、実はそうとも限らないんです。
最終回はどうする?3つの選び方
残クレの最終回では、次の3つのどれかを選びます。どれを選ぶかで、損得が大きく変わります。
| 最終回の選択 | 中身 | 向いている人 |
|---|---|---|
| 車を返す | 残価の支払いなしで返却。条件を超えると精算あり | 条件内で大事に乗った人 |
| 新しい車に乗り換える | 返却して、次の車をまた残クレなどで買う | 数年ごとに新車に乗りたい人 |
| 残価を払って乗り続ける | 一括で払うか、再ローンを組む | 結局長く乗ることにした人 |
一番割高になりやすいのは、3つ目の「再ローンで乗り続ける」パターンです。残価の部分に、もう一度金利がかかるからなんです。
『最初は乗り換えるつもりだったけど、気に入ったから乗り続けたい』という方は意外と多いんですよね。最初から長く乗るつもりなら、普通のローンや現金のほうが総額は抑えやすくなります。
- 契約で決めた走行距離の上限(月あたり・年あたりなど)
- 事故による修復歴の有無
- 傷・へこみ・内装の汚れの程度
- 改造や社外パーツへの交換
条件を超えると、最終回に追加の精算が出ることがあります。走行距離が多い方や、子どもやペットを乗せて内装が汚れやすい方は、契約の前に上限を確かめておきましょう。
残クレが向いている人・向いていない人
残クレそのものが悪いわけではありません。使い方が合えば、月々の負担を抑えて新しい車に乗り続けられます。
- 3〜5年ごとに新車に乗り換えたい
- 年間の走行距離が少なめ
- 車をきれいに使える
- 月々の支払いを一定に抑えたい
- 10年近く乗るつもり
- 年間の走行距離が多い
- 社外パーツでカスタムしたい
- 総支払額を少しでも抑えたい
例えば、こんな場面で迷う方が多いです。
「5年後に乗り換えるか、まだ決めていないんです」
「それなら、最終回で残価を一括で払える準備があるかで考えてみましょう」
決めきれない時は、5年後に残価を払えるだけの貯金ができそうかを考えると判断しやすくなります。
インプレッサは2026年9月改良でe-BOXERを廃止し、2.0LガソリンのSmart Edition 1グレードになりました。5年後の中古車市場で、今の仕様がどう評価されるかは分かりません。残価が保証される契約かどうかは、ここが大事なところです。
残価に近い考え方で、売る時にいくら残るかはインプレッサのリセールバリューで見られます。
残クレで損をしないための見積もりの見方
残クレの見積もりは、月々の金額が大きく書かれていることが多いです。ほかの数字もあわせて見ておきましょう。
- 実質年率(金利)を確かめる
- 残価(据置額)と残価率を確かめる
- 頭金・ボーナス払いの有無を確かめる
- 総支払額(最終回を含む)を書いてもらう
- 同じ条件の普通ローンの総支払額も出してもらう
- 返却時の走行距離・状態の条件を書面で受け取る
『月々いくら?』だけで話を進めると、値引きの話が後回しになりがちです。車両の値引きは、支払い方法を決める前に詰めておくのがおすすめです。
値引きの進め方はインプレッサの値引き相場と限界額で、見積もりの総額で差がつくところは見積もりの見方で紹介しています。
| 見積もりの項目 | 見落としやすい点 |
|---|---|
| 実質年率 | 販売店のキャンペーンで変わることがある |
| 残価 | 車両価格だけで決まるか、オプションを含むか |
| 総支払額 | 最終回の残価が入っているか |
| 諸費用 | 税金・保険・登録費用が分割に入っているか |
| 下取り | 頭金として入れているか、値引きと混ざっていないか |
下取りを頭金にする時は、下取り額を値引きと分けて書いてもらうのが大事です。進め方はインプレッサの下取り額の目安と交渉の順番で紹介しています。
途中で乗り換えたくなったら?
残クレの途中で『やっぱり別の車に乗り換えたい』となることもありますよね。
その場合は、残りのローンと残価をまとめて精算するのが一般的です。売った金額が残りの支払いより少なければ、差額を払う必要があります。
例えば、こんな場面です。
「3年目で家族が増えて、もっと大きい車が欲しくなった」
「売った金額で、残りの支払いが全部消えるとは限らないんです」
契約の前に、途中で解約する時の手数料や計算方法も聞いておくと安心です。
頭金や期間を変えると何が変わる?
残クレと普通ローン、どちらを選ぶ時も、頭金と期間で月々は大きく変わります。普通ローンで頭金を入れた場合の月々は、インプレッサのローン月々いくら?頭金別シミュレーションで計算しています。
ざっくりした目安は次の通りです。
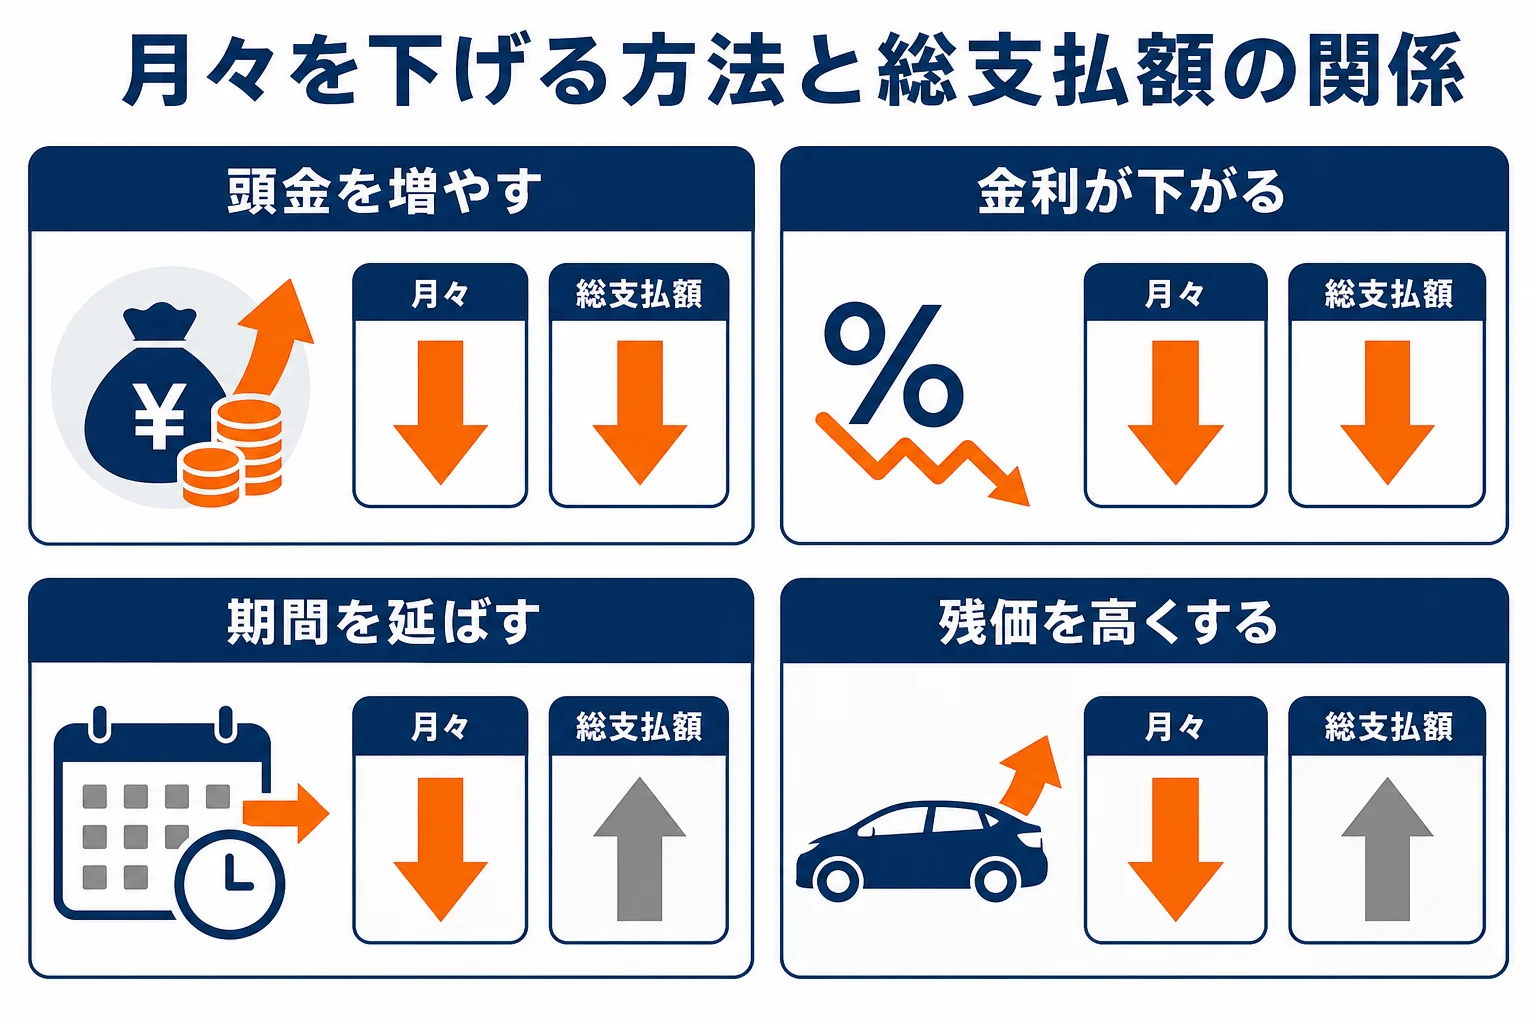
| 変えるもの | 月々 | 総支払額 |
|---|---|---|
| 頭金を増やす | 下がる | 下がる(借りる額が減るため) |
| 期間を延ばす | 下がる | 上がる(利息が増えるため) |
| 残価を高くする | 下がる | 上がりやすい(据置分の利息) |
| 金利が下がる | 下がる | 下がる |
月々を下げる方法の中で、総支払額も一緒に下がるのは「頭金」と「金利」だけなんです。期間と残価は、月々を軽くする代わりに総額を増やす方向に働きます。
乗り出しの総額がいくらになるかは、インプレッサの乗り出し価格で確かめておきましょう。
支払い方法を比べるには、同じ車・同じオプションで、残クレと普通ローンの両方の見積もりを取ってみるのが近道です。
現金一括と比べるとどうなる?
『貯金があるなら、現金で買ったほうがいい?』と迷う方もいますよね。
利息がかからない分、総支払額は現金一括が一番少なくなります。FWDの計算例なら、普通ローン5年・3.9%との差は約29.3万円です。
ただ、手元のお金を一気に減らすと、急な出費に困ることもあります。生活に必要な貯金を残したうえで、頭金を多めに入れる形も考えてみてください。
インプレッサに乗り換える前に、今の車の手放し方も決めておく
インプレッサへの乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
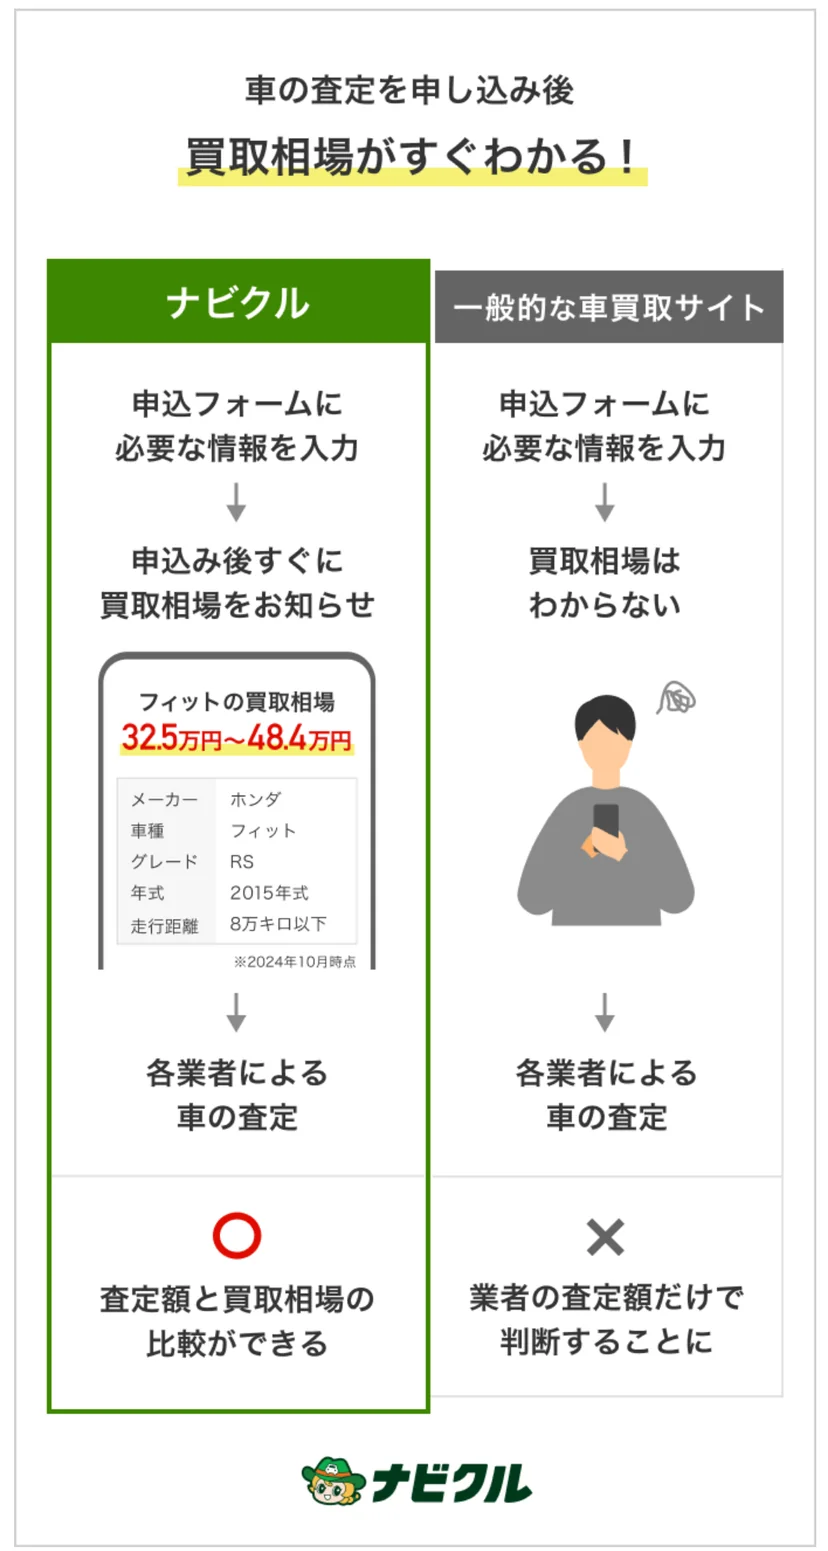
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、インプレッサへの買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
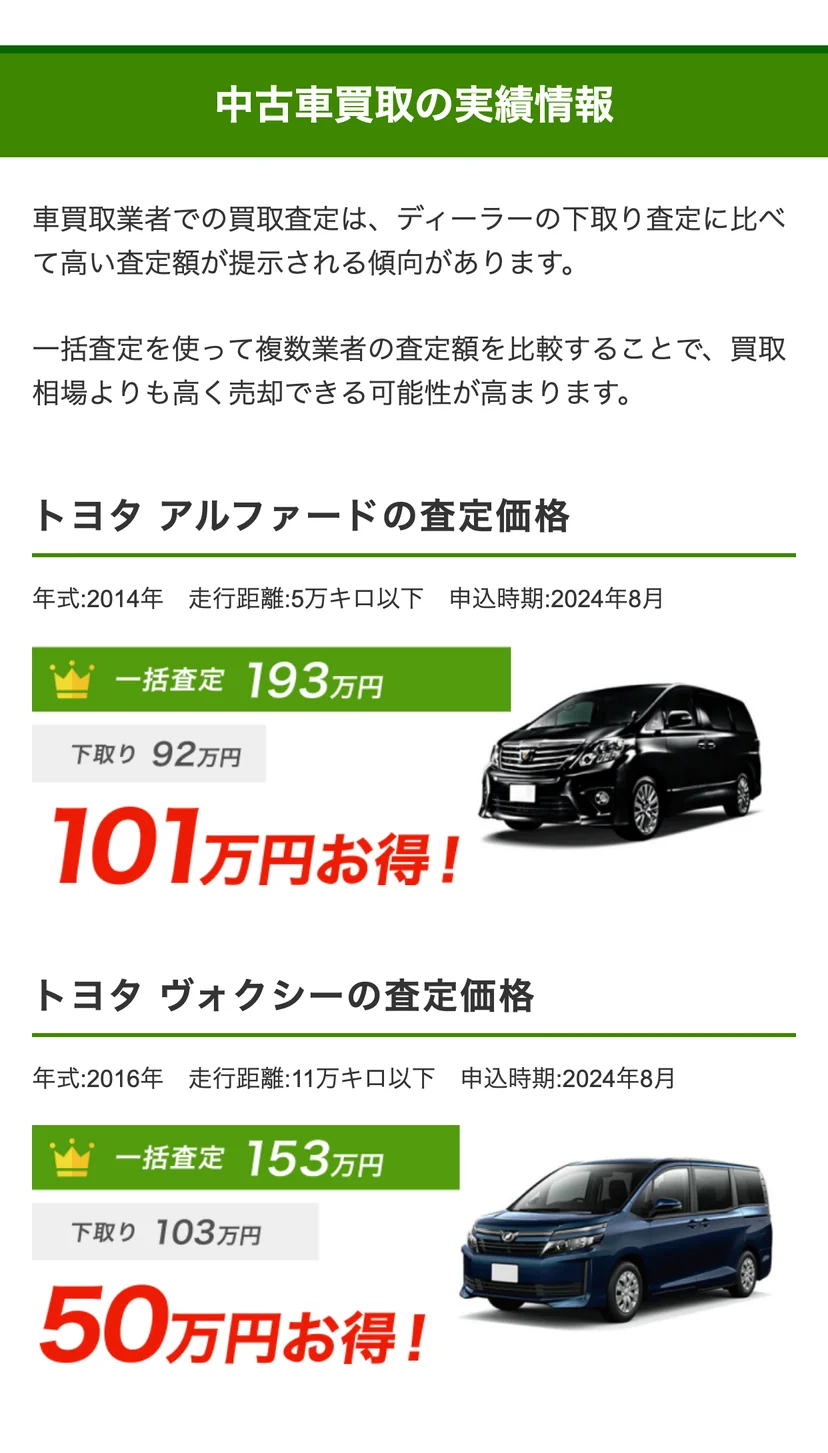
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
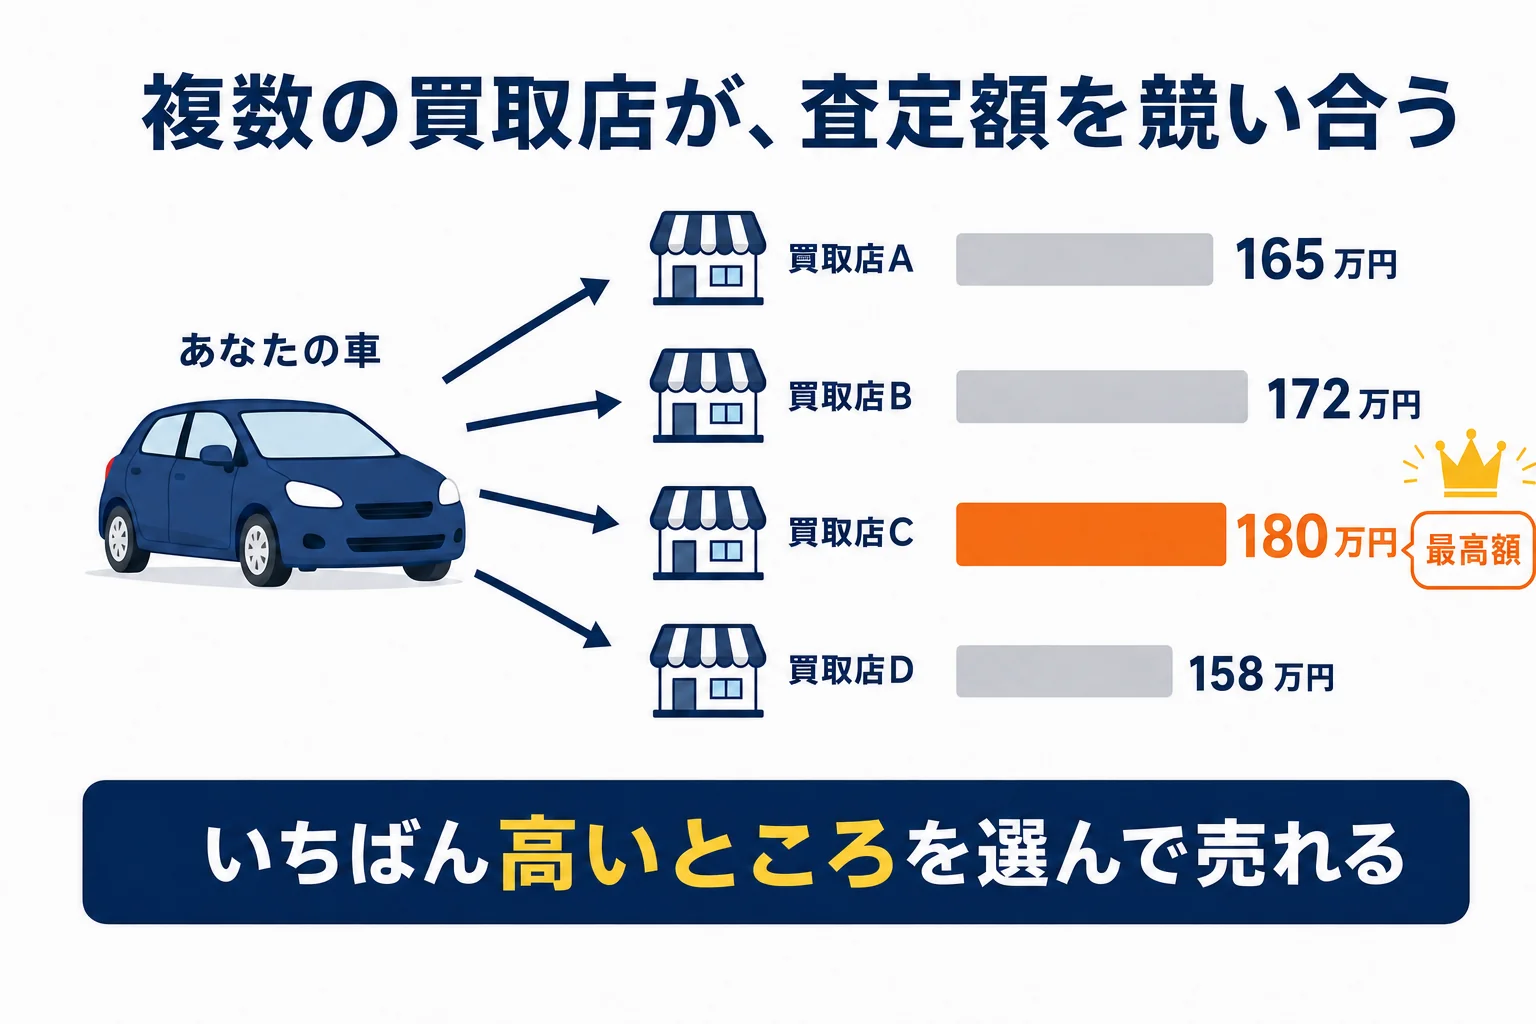
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
インプレッサの残クレは月々いくらですか?
スバル公式サイトの支払い例では、FWDで12,600円〜、AWDで13,800円〜です。頭金やボーナス払いなどの条件付きなので、実際の金額は販売店の見積もりで確かめてください。
残クレと普通ローンはどちらが得ですか?
同じ金利なら、残価の部分にも金利がかかる残クレのほうが総支払額は増えやすいです。数年で乗り換えるなら残クレ、長く乗るなら普通ローンが目安です。
残クレで買ったインプレッサを途中で売れますか?
売ること自体はできる場合が多いですが、残りの支払いを精算する必要があります。所有者の名義変更も必要なので、契約先に手続きを確かめておきましょう。
最終回で残価を払えない時はどうなりますか?
車を返すか、再ローンを組むのが一般的です。再ローンは残価にまた金利がかかるので、総額が増える点に注意してください。
走行距離の上限を超えるとどうなりますか?
返却時に追加の精算が出ることがあります。上限と精算の金額は契約で違うので、書面で受け取っておきましょう。
まとめ
- 残クレは月々が軽い代わりに、残価にも金利がかかり総支払額は増えやすい
- FWD 2,865,500円・5年・金利3.9%の計算例で、残クレは普通ローンより利息が約9.3万円多い
- 最終回は返す・乗り換える・払って乗り続けるの3つ。再ローンが一番割高になりやすい
- 数年で乗り換える人には向き、長く乗る人には普通ローンが向く
- 値引きを先に詰めてから、残クレと普通ローンの総支払額を並べて比べる
コメント